Thứ Ba, 5 tháng 5, 2015

Thuế GTGT tài sản, hàng hóa bị tổn thất được xử lý thế nào?

Bộ Tài chính cho biết thời gian qua đã nhận được nhiều kiến nghị về việc hướng dẫn xử lý thuế giá trị gia tăng (GTGT) đối với tài sản, vật tư, hàng hóa bị tổn thất được các doanh nghiệp bảo hiểm bồi thường. 

Thuế GTGT tài sản
Thuế GTGT tài sản, hàng hóa bị tổn thất được xử lý thế nào?
Bộ Tài chính vừa ban hành văn bản số 4403/BTC-CST hướng dẫn cơ quan thuế các địa phương xử lý thuế GTGT tài sản, hàng hóa bị tổn thất. 

Theo hướng dẫn của Bộ Tài chính tại văn bản này, thuế GTGT đầu vào của hàng hóa, tài sản bị tổn thất từ ngày 1/3/2012 được xử lý như sau: 

Trường hợp cơ sở kinh doanh không được bồi thường thuế GTGT đầu vào của hàng hoá chịu thuế GTGT bị tổn thất, cơ sở kinh doanh được khấu trừ toàn bộ số thuế GTGT đầu vào này. 

Trường hợp hợp đồng bảo hiểm quy định giá trị bồi thường không bao gồm thuế GTGT của hàng hóa, tài sản chịu thuế GTGT bị tổn thất, cơ sở kinh doanh nhận tiền bồi thường bảo hiểm lập chứng từ thu theo quy định và được khấu trừ số thuế GTGT đầu vào của hàng hóa, tài sản bị tổn thất. Cơ sở kinh doanh bảo hiểm lập chứng từ chi tiền bồi thường bảo hiếm. 

Trường hợp hợp đồng bảo hiểm quy định giá trị bồi thường có bao gồm thuế GTGT của hàng hóa, tài sản chịu thuế GTGT bị tổn thất, cơ sở kinh doanh nhận tiền bồi thường bảo hiểm xuất hóa đơn GTGT (trên hóa đơn ghi rõ giá trị tổn thất được bồi thường chưa có thuế GTGT và số tiền thuế GTGT được bồi thường), kê khai, tính nộp thuế GTGT đầu ra tương ứng với số thuế GTGT được bồi thường và được khấu trừ số thuế GTGT đầu vào của hàng hóa, tài sản bị tổn thất này. 

Trường hợp doanh nghiệp bảo hiểm ủy quyền cho người tham gia bảo hiểm sửa chữa tài sản; chi phí sửa chữa tài sản cùng các vật tư, phụ tùng thay thế có hóa đơn GTGT ghi tên người tham gia bảo hiểm, doanh nghiệp bảo hiểm thực hiện thanh toán cho người tham gia bảo hiểm phí bảo hiểm tương ứng theo hợp đồng bảo hiểm thì doanh nghiệp bảo hiểm được kê khai khấu trừ thuế GTGT tương ứng với phần bồi thường bảo hiểm thanh toán theo hóa đơn GTGT đứng tên người tham gia bảo hiểm. 

Trường hợp phần bồi thường bảo hiểm do doanh nghiệp bảo hiểm thanh toán cho người tham gia bảo hiểm có giá trị từ 20 triệu đồng trở lên thì phải thực hiện thanh toán qua ngân hàng theo quy định tại điếm a khoản 12 Điều 14 Thông tư số 06/2012/TT-BTC và tại điểm a khoản 12 Điều 14 Thông tư số 219/2013/TT-BTC./.

Nguồn: Thời Báo Tài Chính Việt Nam

Đăng ký sử dụng phương pháp giao dịch điện tử và thời gian nộp hồ sơ BHXH điện tử

Công nghệ thông tin ngày càng phát triển, để thuận tiện cho việc nộp hồ sơ bảo hiểm thì cơ quan bảo hiểm xã hội đã ban hành quy định về giao dịch điện tử trong việc thực hiện các hồ sơ, thủ tục liên quan đến bảo hiểm. Vậy thủ tục đăng ký nộp hồ sơ BHXH điện tử gồm những gì và cần có những lưu ý gì? 

 BHXH điện tử

1. Đăng ký sử dụng phương thức giao dịch điện tử

Quyết định 528/QĐ-BHXH tại Điều 4, Khoản 1 quy định đăng ký sử dụng phương thức giao dịch điện tử như sau: 

1. Đăng ký sử dụng phương thức giao dịch điện tử 

a) Đơn vị, bao gồm đơn vị mới thành lập, đơn vị đang tham gia BHXH, BHYT, BHTN truy cập Cổng thông tin điện tử BHXH Việt Nam để kê khai và gửi Tờ khai đăng ký sử dụng phương thức giao dịch điện tử trong lĩnh vực BHXH (mẫu 01/ĐK-GD ban hành kèm theo Quyết định số 08/2015/QĐ-TTg). 

Đơn vị có thể lập Tờ khai bằng phần mềm kê khai, sau đó, gửi đến Cổng thông tin của BHXH Việt Nam. 

b) Cơ quan BHXH 

- Hệ thống quản lý thông tin tiếp nhận Tờ khai của đơn vị, tự động kiểm tra các thông tin kê khai: tình trạng mã số thuế (nếu có), chữ ký số, địa chỉ thư điện tử...; Nếu đủ điều kiện, trong thời hạn 03 ngày, Hệ thống quản lý thông tin tự động cấp và kích hoạt tài khoản giao dịch BHXH điện tử của đơn vị. 

- Trường hợp không đủ điều kiện, Hệ thống quản lý thông tin tự động gửi thông báo (mẫu 01/TB-TS ban hành kèm theo Quyết định này) vào địa chỉ thư điện tử của đơn vị. 

- Hệ thống quản lý thông tin tự động gửi thông tin đăng ký giao dịch điện tử của đơn vị về BHXH tỉnh, BHXH huyện nơi quản lý thu đối với đơn vị.” 

Căn cứ theo quy định trên: 

- Đơn vị đăng ký sử dụng phương thức giao dịch điện tử trong lĩnh vực BHXH truy cập Cổng thông tin điện tử BHXH Việt Nm để kê khai và gửi tờ khai đăng ký mẫu 01/ĐK-GD ban hành kèm theo QĐ số 08/2015/QĐ-TTg. 

- Hệ thống quản lý thông tin tiếp nhận Tờ khai của đơn vị, kiểm tra các thông tin kê khai 

+ Nếu đủ điều kiện, trong thời hạn 03 ngày, Hệ thống quản lý thông tin tự động cấp và kích hoạt tài khoản giao dịch BHXH điện tử của đơn vị. 

+ Trường hợp không đủ điều kiện, Hệ thống quản lý thông tin tự động gửi thông báo mẫu 01/TB-TS ban hành kèm theo quyết định này vào địa chỉ thư điện tử của đơn vị.

2. Thời gian nộp hồ sơ BHXH điện tử. 

Quyết định 528/QĐ-BHXH tại Điều 3 quy định thời gian nộp hồ sơ bảo hiểm xã hội điện tử như sau: 

“1. Đơn vị nộp hồ sơ BHXH điện tử quy định tại Văn bản này qua Cổng thông tin điện tử của BHXH Việt Nam hoặc Cổng giao dịch điện tử của Tổ chức I-VAN 24 giờ trong ngày và 7 ngày trong tuần, bao gồm cả ngày nghỉ (thứ Bảy, Chủ nhật, ngày lễ, ngày Tết). 

Ngày nộp hồ sơ BHXH điện tử được tính từ 0 giờ đến 24 giờ cùng ngày. 

2. Thời điểm nộp hồ sơ BHXH điện tử là thời điểm được ghi trên Thông báo xác nhận nộp hồ sơ của cơ quan BHXH (mẫu 02/TB-TS ban hành kèm theo Quyết định này). 

3. Cơ quan BHXH, Tổ chức I-VAN gửi thông báo xác nhận đã nhận được hồ sơ BHXH điện tử đến tài khoản giao dịch của đơn vị trong vòng 02 giờ kể từ khi nhận được hồ sơ BHXH điện tử của đơn vị.” 

Căn cứ theo quy định trên: 

- Các đơn vị nộp hồ sơ BHXH điện tử vào 7 ngày trong tuần bao gồm cả ngày nghỉ (thứ Bảy, Chủ nhật, ngày lễ, ngày Tết) từ 0 giờ đến 24 giờ cùng ngày.Ngày nộp hồ sơ BHXH điện tử được tính từ 0 giờ đến 24 giờ cùng ngày. 

- Thời điểm nộp hồ sơ BHXH điện tử là thời điểm được ghi trên Thông báo xác nhận nộp hồ sơ của cơ quan BHXH. 

- Cơ quan BHXH, Tổ chức I-VAN gửi thông báo xác nhận đã nhận được hồ sơ BHXH điện tử đến tài khoản giao dịch của đơn vị trong vòng 02 giờ kể từ khi nhận được hồ sơ BHXH điện tử của đơn vị.

Nguồn: Tava

Thứ Năm, 23 tháng 4, 2015

Thủ tục hải quan đối với phương tiện vận tải xuất nhập cảnh

Bộ Tài chính vừa ban hành Thông tư 42/2015/TT-BTC quy định thủ tục hải quan đối với phương tiện vận tải xuất cảnh, nhập cảnh, quá cảnh qua cửa khẩu đường bộ, cửa khẩu biên giới đường thủy nội địa, cửa khẩu đường sắt, cảng biển, cảng hàng không quốc tế. 

Về địa điểm làm thủ tục hải quan, Thông tư nêu rõ, đối với phương tiện vận tải đường biển, địa điểm tiếp nhận, đăng ký và kiểm tra hồ sơ hải quan gồm: Trụ sở cơ quan hải quan thông qua Cổng Thông tin điện tử Tổng cục Hải quan; Trụ sở chính hoặc Văn phòng đại diện Cảng vụ hàng hải nơi có cơ quan hải quan trong trường hợp bất khả kháng không thực hiện được thủ tục hải quan điện tử (phải thực hiện thủ tục hải quan bằng hồ sơ giấy); Tại tàu thuyền theo yêu cầu của Cảng vụ hàng hải trong trường hợp có đủ cơ sở để nghi ngờ tính xác thực của việc khai báo về kiểm dịch của tàu thuyền hoặc tàu thuyền đến từ những khu vực có dịch bệnh liên quan đến người, động vật hoặc thực vật. Còn địa điểm kiểm tra thực tế phương tiện vận tải là tại cửa khẩu nơi phương tiện vận tải neo đậu theo chỉ định của Giám đốc Cảng vụ hàng hải. 

Thủ tục hải quan
Ảnh minh họa
Đối với phương tiện vận tải đường hàng không quốc tế, làm thủ tục hải quan tại trụ sở cơ quan hải quan tại cảng hàng không dân dụng quốc tế. 

Đối với phương tiện vận tải đường sắt liên vận quốc tế, làm thủ tục hải quan tại trụ sở cơ quan hải quan tại ga đường sắt liên vận quốc tế. 

Đối với phương tiện vận tải đường bộ, đường thủy nội địa, thủ tục hải quan được thực hiện tại trụ sở cơ quan hải quan tại khu vực cửa khẩu đường bộ, đường thủy nội địa; địa điểm kiểm tra chung giữa Hải quan Việt Nam với Hải quan các nước láng giềng tại khu vực cửa khẩu đường bộ. 

Về người khai hải quan, đối với phương tiện vận tải đường biển, thuyền trưởng hoặc người đại diện hợp pháp của người vận tải (Hãng tàu hoặc Đại lý hãng tàu) chịu trách nhiệm khai và làm thủ tục hải quan; Trường hợp Hãng tàu hoặc Đại lý hãng tàu không có đầy đủ thông tin chi tiết về vận đơn gom hàng như mô tả chi tiết hàng hóa, người gửi hàng, người nhận hàng thì Công ty giao nhận phát hành vận đơn đó có trách nhiệm tạo lập, gửi thông tin điện tử chi tiết về vận đơn gom hàng đến Cổng thông tin điện tử Tổng cục Hải quan. 

Đối với phương tiện vận tải đường hàng không quốc tế, người khai hải quan là cơ trưởng hoặc người đại diện hợp pháp của người vận tải (Hãng hàng không hoặc Đại lý hãng hàng không) chịu trách nhiệm khai và làm thủ tục hải quan. 

Trường hợp thực hiện thủ tục hải quan điện tử, nếu Hãng hàng không hoặc Đại lý hãng hàng không không có đầy đủ thông tin chi tiết về vận đơn gom hàng như mô tả chi tiết hàng hóa, người gửi hàng, người nhận hàng thì Công ty giao nhận phát hành vận đơn đó có trách nhiệm tạo lập, gửi thông tin điện tử chi tiết về vận đơn gom hàng đến Cổng thông tin điện tử Tổng cục Hải quan. 

Đối với phương tiện vận tải đường bộ quốc tế, người khai hải quan là người điều khiển phương tiện vận tải hoặc Đại lý của người vận tải…

Đối với phương tiện vận tải đường sắt liên vận quốc tế, trưởng ga ga liên vận quốc tế hoặc Trưởng tàu hoặc người được Trưởng ga hoặc Trưởng tàu ga liên vận quốc tế ủy quyền thực hiện khai hải quan.

Theo VGP News

Thứ Ba, 14 tháng 4, 2015

Thanh toán qua ngân hàng, cấp C/O không phải cung cấp tờ khai hải quan giấy

Bộ Tài chính vừa ban hành các văn bản gửi Bộ Công thương, Ngân hàng Nhà nước và Phòng Thương mại và Công nghiệp Việt Nam đề nghị phối hợp triển khai quy định của Luật Hải quan. 

Cụ thể tại các văn bản này, Bộ Tài chính cho biết, từ ngày 15/3/2015, Nghị định số 08/2015/NĐ-CP ngày 21/1/2015 của Chính phủ quy định chi tiết và biện pháp thi hành Luật Hải quan về thủ tục hải quan, kiểm tra, giám sát và kiểm soát hải quan chính thức có hiệu lực thực hiện. 

Thanh toán qua ngân hàng

Tại khoản 9 Điều 25 Nghị định 08 dẫn trên, Chính phủ quy định “tờ khai hải quan điện tử có giá trị sử dụng trong việc thực hiện các thủ tục về thuế, cấp giấy chứng nhận xuất xứ hàng hóa, thủ tục thanh toán qua Ngân hàng và các thủ tục hành chính khác;… Các cơ quan quản lý nhà nước có liên quan sử dụng tờ khai hải quan điện tử phục vụ yêu cầu quản lý, không yêu cầu người khai hải quan cung cấp tờ khai hải quan giấy. 

Cơ quan Hải quan có trách nhiệm cung cấp thông tin tờ khai hải quan dưới dạng dữ liệu điện tử cho các cơ quan quản lý nhà nước có liên quan. Các cơ quan có liên quan có trách nhiệm trang bị các thiết bị để tra cứu dữ liệu trên tờ khai hải quan điện tử”.

Do vậy, để thực hiện thống nhất, Bộ Tài chính đề nghị Ngân hàng nhà nước Việt Nam phối hợp thông báo cho các tổ chức tín dụng nghiên cứu triển khai thực hiện thống nhất nội dung quy định trên khi giải quyết các thủ tục thanh toán qua ngân hàng đối với hàng hóa xuất nhập khẩu của tổ chức, cá nhân. 

Đối với Phòng Thương mại và Công nghiệp Việt Nam, Bộ Tài chính đề nghị không yêu cầu người khai hải quan phải cung cấp tờ khai hải quan giấy trong bộ hồ sơ đề nghị cấp C/O hay chứng từ thương mại khác. 

Riêng với Bộ Công Thương, Bộ Tài chính đề nghị phối hợp, ngoài các quy định tại khoản 9 Điều 25 Nghị định 08 nói trên, còn có quy định tại khoản 3 Điều 60 Luật Hải quan năm 2014 và khoản 2 Điều 37 Nghị định 08 quy định tổ chức cá nhân nhập khẩu hàng hóa để gia công, sản xuất hàng hóa xuất khẩu tự chịu trách nhiệm trước pháp luật về tính chính xác của định mức thực tế sản xuất sản phẩm xuất khẩu, bãi bỏ việc đăng ký định mức với cơ quan hải quan quy định tại Điều 37 Thông tư 128/2013/TT-BTC và Điều 8 Thông tư 13/2014/TT-BTC của Bộ Tài chính. Trường hợp có nghi ngờ về khai báo định mức của doanh nghiệp, cơ quan hải quan sẽ tiến hành kiểm tra theo quy định.

Theo Thời báo Tài chính Việt Nam

Hải quan Hải Phòng tạm giữ hơn 200.000 bao thuốc lá nhập lậu

Cục Hải quan TP. Hải Phòng cho biết đang tiếp tục điều tra làm rõ đối với vụ việc buôn lậu 1 container chứa 200.000 bao thuốc lá ngoại. 

Thuốc lá nhập lậu
Tang vật lô hàng thuốc lá nhập lậu do Hải quan TP. Hải Phòng thu giữ. Ảnh: Ngọc Linh
Cục Hải quan TP. Hải Phòng cho biết, qua công tác nghiệp vụ nắm tình hình, ngày 23/3/2015, Đội Giám sát tàu, kho bãi và kiểm soát hải quan thuộc Chi cục Hải quan cửa khẩu cảng Hải Phòng khu vực 3, Cục Hải quan TP. Hải Phòng, đã xác định nghi vấn đối với một lô hàng tại cảng Nam Hải Đình Vũ. 

Trước dấu hiệu nghi vấn, Cục Hải quan TP. Hải Phòng đã ra quyết định kiểm tra hành chính đối với lô hàng nói trên.

Lô hàng nhập khẩu đóng trong container số TEMU4343744 thuộc vận đơn số KMTCINC1330332; trên vận đơn, hàng hoá được khai là sản phẩm dệt may do Hãng tàu KMTC VIET NAM (địa chỉ số 4 Trần Phú - Ngô Quyền - Hải Phòng) làm đại lý giao nhận. 

Tuy nhiên, kết quả khám xét cho thấy, hàng hoá trong container gồm 212 hộp carton chứa đầy thuốc lá hiệu Esse Lights và Time Less (ước hơn 200.000 bao thuốc lá). Người nhận hàng đứng tên trên vận đơn đã có văn bản từ chối nhận hàng...

Lô hàng có dấu hiệu vi phạm quy định về nhập khẩu thuốc lá điếu, xì gà, tại Thông tư số 37/2013/TT-TCT ngày 30/12/2013 của Bộ Công thương.

Hiện toàn bộ lô hàng nói trên đang được Cục Hải quan TP Hải Phòng tạm giữ để tiếp tục điều tra, làm rõ.../.

Theo Thời báo Tài chính Việt Nam

Hàng loạt doanh nghiệp phải giải trình lệch kiểm toán

Chuyện muôn thuở về lệch kiểm toán vẫn xảy ra! 

Chuyện doanh nghiệp tự lập báo cáo tài chính và báo cáo này sai lệch (thậm chí sai lệch rất nhiều) so với báo cáo đã được đơn vị kiểm toán độc lập ký đã thành chuyện muôn thuở trên thị trường chứng khoán. Nhà đầu tư đã không ít lần oán thán khi số liệu kiểm toán chênh lệch lớn so với số liệu công ty tự công bố. 
Giải trình lệch kiểm toán
Hàng loạt doanh nghiệp phải giải trình lệch kiểm toán
Mùa kiểm toán năm nay, tình hình lệch số liệu kiểm toán dường như không hề giảm đi. Mới trung tuần tháng 3 mà đã hàng loạt doanh nghiệp phải giải trình. 

Công ty Cổ phần Sông Đà 505 (S55): LNST sau kiểm toán nắm 2013 đạt 21,78 tỷ đồng, tăng 233 triệu đồng so với số đã công bố. Nguyên nhân là công ty ký hợp đồng thuê văn phòng tại toà nhà HH4 của Tổng công ty Sông Đà với thời gian thuê 50 năm và trong năm 2013 đơn vị đã thực hiện phân bổ vào chi phí quản lý nhanh 2 lần so với thời gian thuê trên hợp đồng (25 năm áp dụng đối với tài sản trên đất theo phương pháp trích khấu hao nhanh nhằm rút ngắn thời gian trích khấu hao). Tuy nhiên, đơn vị kiểm toán xác định thời gian phân bổ theo đúng thời gian ghi trên hợp đồng dẫn đến làm giảm chi phí quản lý, tăng lợi nhuận. 

Công ty Cổ phần Nhựa Bao bì Vinh (VBC): LNST sau kiểm toán năm 2013 đạt 22,26 tỷ đồng, giảm 141 triệu đồng so với trước kiểm toán. Nguyên nhân chênh lệch là do chi phí quản lý doanh nghiệp tăng 171.757.800 đồng do tăng Phụ cấp Hội đồng quản trị, Ban kiểm soát tính theo tiền lương thực hiện của Giám đốc và Kế toán trưởng. Trong năm tiền lương của Giám đốc và Kế toán trư ởng tăng nhưng do sơ suất Kế toán đã không bổ sung phụ cấp theo mức tăng tiền lương mà vẫn để nguyên mức kế hoạch. 

Công ty Cổ phần Viglacera Đông Anh (DAC): Sau kiểm toán, mức lỗ năm 2013 lên đến 2,17 tỷ đồng, tăng lỗ 995 triệu đồng so với số liệu trước đó. Nguyên nhân là do tăng giá vốn hàng bán, giảm hàng tồn kho do đã xác định lại cách tính hàng tồn kho. 

Công ty Cổ phần Xây dựng Công trình ngầm (CTN): LNST sau kiểm toán 2013 đạt hơn 500 triệu đồng, giảm so với mức 516 triệu đồng trước đó. Nguyên nhân là do công ty hạch toán bổ sung thêm doanh thu và giá vốn tương ứng. Ngoài ra, công ty hạch toán bổ sung một số chi phí lãi vay phải trả do hạch toán thiếu. 

Công ty Cổ phần Đầu tư và Phát triển Gas Đô Thị (PCG): Sau kiểm toán, lợi nhuậnc của PCG đạt 14,63 tỷ đồng, giảm so với mức 14,92 tỷ đồng đã công bố trước đó. Nguyên nhân là do tại thời điểm lập báo cáo tài chính, do công ty chưa thu thập được toàn bộ chứng từ của năm 2013 nên chỉ tiêu giá vốn hàng bán chưa được ghi nhận đầy đủ. Đến thời điểm lập báo cáo kiểm toán, công ty đã ghi nhận bổ sung các chứng từ nói trên. 

Công ty Cổ phần Sông Đà 2 (SD2): LNTT năm 2013 sau kiểm toán của SD2 đạt 15,41 tỷ đồng, giảm 2,08 tỷ đồng so với công bố trước đó. Nguyên nhân là do giá vốn hàng bán tăng 1,32 tỷ đồng do kiểm toán xác định thêm giá vốn công trình biệt thự song lập Dương Nội. Chi phí quản lý doanh nghiệp tăng 748 triệu đồng do kiểm toán xác định thêm chi phí quản lý trong kỳ vốn hoá từ chi phí trả trước dài hạn. Chi phí khác tăng hơn 10 triệu đồng do kiểm toán xác định khoản tiền ứng trước nhiên liệu cho CTCP Xây dựng 559 đơn vị đã bỏ không thực hiện hợp đồng. 

Công ty cổ phần Cơ khí và Khoáng sản Hà Giang (HGM): LNST sau kiểm toán năm 2013 đạt 86,55 tỷ đồng, giảm so với công bố trước đó. Nguyên nhân là do công ty điều chỉnh thuế TNDN tăng 705.728.842 đồng từ đó làm cho lợi nhuận sau thuế giảm 705.728.842 đồng so với Báo cáo tài chính công ty tự lập. 

 Nguồn: trích Trí Thức Trẻ/ Kế toán Nhất Nghệ

Hướng dẫn bảo quản, lưu trữ tài liệu kế toán đúng cách

Mỗi doanh nghiệp cần phải chịu trách nhiệm về việc lưu giữ tài liệu kế toán của đơn vị mình, do đó tài liệu kế toán phải được lưu giữ đúng quy định của pháp luật vì đây là hồ sơ rất quan trọng, những bạn học kế toán đặc biệt chú ý nhé. 

Theo Điều 40, 41 Luật kế toán số 03/2003/QH11 quy định về việc bảo quản lưu trữ tài liệu kế toán như sau: 

1. Bảo quản, lưu trữ tài liệu kế toán 

1.1. Tài liệu kế toán phải được đơn vị kế toán bảo quản đầy đủ, an toàn trong quá trình sử dụng và lưu trữ. 

1.2. Tài liệu kế toán lưu trữ phải là bản chính. Trường hợp tài liệu kế toán bị tạm giữ, bị tịch thu thì phải có biên bản kèm theo bản sao chụp có xác nhận; nếu bị mất hoặc bị huỷ hoại thì phải có biên bản kèm theo bản sao chụp hoặc xác nhận.

1.3. Tài liệu kế toán phải đưa vào lưu trữ trong thời hạn mười hai tháng, kể từ ngày kết thúc kỳ kế toán năm hoặc kết thúc công việc kế toán. 

1.4. Người đại diện theo pháp luật của đơn vị kế toán chịu trách nhiệm tổ chức bảo quản, lưu trữ tài liệu kế toán. 

1.5. Tài liệu kế toán phải được lưu trữ theo thời hạn sau đây: 

a) Tối thiểu năm năm đối với tài liệu kế toán dùng cho quản lý, điều hành của đơn vị kế toán, gồm cả chứng từ kế toán không sử dụng trực tiếp để ghi sổ kế toán và lập báo cáo tài chính;  

b) Tối thiểu mười năm đối với chứng từ kế toán sử dụng trực tiếp để ghi sổ kế toán và lập báo cáo tài chính, sổ kế toán và báo cáo tài chính năm, trừ trường hợp pháp luật có quy định khác; 

c) Lưu trữ vĩnh viễn đối với tài liệu kế toán có tính sử liệu, có ý nghĩa quan trọng về kinh tế, an ninh, quốc phòng. 

1.6. Chính phủ quy định cụ thể từng loại tài liệu kế toán phải lưu trữ, thời hạn lưu trữ, thời điểm tính thời hạn lưu trữ quy định tại khoản 5 Điều này, nơi lưu trữ và thủ tục tiêu huỷ tài liệu kế toán lưu trữ. 

Bảo quản, lưu trữ tài liệu kế toán đúng cách
Hướng dẫn bảo quản, lưu trữ tài liệu kế toán đúng cách
2. Công việc kế toán trong trường hợp tài liệu kế toán bị mất hoặc bị huỷ hoại 

Khi phát hiện tài liệu kế toán bị mất hoặc bị huỷ hoại, đơn vị kế toán phải thực hiện ngay các công việc sau đây: 

2.1. Kiểm tra, xác định và lập biên bản về số lượng, hiện trạng, nguyên nhân tài liệu kế toán bị mất hoặc bị huỷ hoại và thông báo cho tổ chức, cá nhân có liên quan và cơ quan nhà nước có thẩm quyền;  
2.2. Tổ chức phục hồi lại tài liệu kế toán bị hư hỏng; 

2.3. Liên hệ với tổ chức, cá nhân có giao dịch tài liệu, số liệu kế toán để được sao chụp hoặc xác nhận lại tài liệu kế toán bị mất hoặc bị huỷ hoại; 

2.4. Đối với tài liệu kế toán có liên quan đến tài sản nhưng không thể phục hồi bằng các biện pháp quy định tại khoản 2 và khoản 3 Điều này thì phải kiểm kê tài sản để lập lại tài liệu kế toán bị mất hoặc bị huỷ hoại.

Theo Web kế toán

Các mức xử phạt hành chính khi bị mất hóa đơn

Sai sót trong công tác kế toán là điều khó tránh khỏi, kế toán có khi chỉ vì một sơ xuất cũng làm mất hóa đơn. Đối với mỗi trường hợp mất hoá đơn sẽ có những mức xử phạt hành chính khác nhau. 

Mất hóa đơn

1. Nếu mất hóa đơn mà chưa làm thông báo phát hành: 
  • Không xử phạt: Nếu khai báo trong vòng 5 ngày. 
  • Phạt cảnh cáo: Nếu khai báo từ 6 – 10 ngày và có tình tiết giảm nhẹ. Nếu không có tình tiết giảm nhẹ thì phạt ở mức tối thiểu. 
  • Phạt tiền từ 6.000.000 - 18.000.000đ: Nếu khai báo sau 10 ngày. 
2. Nếu mất hóa đơn đã thông báo phát hành nhưng chưa lập: 
  • Không xử phạt: Nếu khai báo trong vòng 5 ngày. 
  • Phạt cảnh cáo: Nếu khai báo từ 6 – 10 ngày và có tình tiết giảm nhẹ. Nếu không có tình tiết giảm nhẹ thì phạt tối thiểu là: 6.000.000 đồng. 
  • Phạt tiền từ 6.000.000 - 8.000.000: Nếu khai báo sau 10 ngày. 
3. Nếu mất hóa đơn đã lập 
  • Phạt cảnh cáo: Nếu làm mất các liên hóa đã lập sai và đã xoá bỏ. 
  • Phạt tiền từ: 10.000.000 - 20.000.000đ: Làm mất liên 2 (liên giao cho khách hàng) nhưng KH chưa nhận được (dù hóa đơn đó đã lập hay chưa lập). Không lập hóa đơn khi bán hàng hóa có giá trị thanh toán từ 200.000 đồng trở lên. 
  • Phạt tiền từ 2.000.000 - 4.000.000đ: Nếu người mua làm mất hóa đơn liên 2(đầu vào). 
  • Phạt tiền từ 20.000.000 - 50.000.000: Khi sử dụng hóa đơn bất hợp pháp 
Chú ý: 
  • Nếu cùng 1 thời điểm bạn thông báo mất nhiều hoá đơn nhưng cơ quan thuế đủ căn cứ xác định doanh nghiệp bạn gộp nhiều lần mất hoá đơn thì xử phạt theo từng lần mất hoá đơn. 
  • Nếu mất hóa đơn có liên quan đến bên thứ ba: Bên thứ ba do bên bán thuê thì xử phạt bên bán.
Nguồn: Ke toan nhat nghe

Thứ Sáu, 10 tháng 4, 2015

Quy định giao dịch thanh toán không dùng tiền mặt theo thông tư 09/2015

Ngày 29/1/2015, Bộ tài chính ban hành Thông tư số 09/2015/TT-BTC hướng dẫn giao dịch tài chính của doanh nghiệp theo quy định tại điều 6 nghị định số 222/2013/NĐ-CP ngày 31/12/2013 của chính phủ về thanh toán bằng tiền mặt. 

Thông tư 09/2015
Quy định giao dịch thanh toán không dùng tiền mặt theo TT 09/2015
-  Doanh nghiệp không được sử dụng tiền mặt (tiền giấy, tiền kim loại do Ngân hàng Nhà nước phát hành) để thanh toán khi thực hiện các giao dịch góp vốn và mua bán, chuyển nhượng phần vốn góp vào doanh nghiệp khác. 
Thay vào đó doanh nghiệp sẽ phải thanh toán bằng các hình thức sau: 
+ Thanh toán bằng Séc; 
+ Thanh toán bằng ủy nhiệm chi – chuyển tiền; 
+ Các hình thức thanh toán không sử dụng tiền mặt phù hợp khác theo quy định hiện hành. 

- Doanh nghiệp khi thực hiện giao dịch góp vốn và mua bán, chuyển nhượng phần vốn góp vào doanh nghiệp khác bằng tài sản (không phải bằng tiền) thực hiện theo quy định của pháp luật về doanh nghiệp. 

Thông tư này có hiệu lực thi hành từ ngày 17/03/2015. 

Nội dung cần Chú ý tại Thông tư 09/2015: 

Điều 1. Phạm vi điều chỉnh Thông tư này hướng dẫn hình thức thanh toán của doanh nghiệp trong các giao dịch góp vốn và mua bán, chuyển nhượng phần vốn góp vào doanh nghiệp khác; và hình thức thanh toán của các doanh nghiệp không phải là tổ chức tín dụng trong quan hệ vay, cho vay và trả nợ vay lẫn nhau trên lãnh thổ Việt Nam. 

Điều 2. Đối tượng áp dụng Các doanh nghiệp và tổ chức có liên quan trong quan hệ giao dịch quy định tại Điều 1 Thông tư này.

Theo Webketoan

Thứ Năm, 9 tháng 4, 2015

Ứng dụng HTKK 3.3.1

Nhằm đáp ứng một số yêu cầu nghiệp vụ hỗ trợ quyết toán thuế TNCN năm 2014 và cấp mã người phụ thuộc trong quá trình triển khai, Tổng cục Thuế đã hoàn thành nâng cấp phần mềm Hỗ trợ kê khai tờ khai mã vạch (HTKK) phiên bản 3.3.1, Khai thuế qua mạng (iHTKK) phiên bản 3.1.1 và phần mềm Hỗ trợ quyết toán thuế TNCN (QTTNCN) phiên bản 3.2.1, cụ thể như sau:

1. Nâng cấp ứng dụng HTKK, iHTKK, QTTNCN đáp ứng yêu cầu kê khai quyết toán thuế TNCN và cấp mã người phụ thuộc. 


HTKK  3.3.1

- Nâng cấp ứng dụng đáp ứng yêu cầu người phụ thuộc dưới 15 tuổi đã khai thông tin về CMND trên Bảng kê thông tin người phụ thuộc giảm trừ gia cảnh mẫu 05-3/BK-TNCN và 16TH thì không bắt buộc phải khai thêm thông tin trên giấy khai sinh.

(Lưu ý, trường hợp trên Cơ quan thuế sẽ tiếp nhận và xử lý các hồ sơ quyết toán năm 2014 nhưng tạm thời chưa cấp MST cho những người phụ thuộc do chưa có đầy đủ thông tin theo quy định) 

- Nâng cấp cho phép NSD kê khai những dòng dữ liệu thiếu thông tin của NPT trên bảng kê (có những dòng chỉ có mỗi thông tin mặc định Quốc tịch Việt Nam ở đầu dòng, do NNT khi kê khai không xóa bỏ các dòng này đi) nên khi upload file lên trang QTT Online sẽ bị báo lỗi. 

- Trường hợp người phụ thuộc là người nước ngoài thì không bắt buộc nhập thông tin trên giấy khai sinh. 

- Nâng cấp ứng dụng để có thể nhập các chỉ tiêu về số, quyển trên giấy khai sinh tại mẫu 16TH, 05-3/BK-TNCN tối đa 50 ký tự.

- Bổ sung phần thông tin về người ký trên Bảng tổng hợp đăng ký NPT (16TH) khi in để hỗ trợ NNT có thể ký tên, đóng dấu. 

- Bên cạnh đó, với ứng dụng Hỗ trợ quyết toán thuế TNCN (QTTNCN) nâng cấp thêm các nội dung sau: 

+ Nâng cấp tiện ích của nút “Tính toán” trên bảng kê 05-1/BK-TNCN, hỗ trợ tính toán khi dữ liệu được tải từ bảng kê excel: nếu chỉ tiêu [21] trên bảng kê excel = 0 thì khi nhấn nút “Tính toán” sẽ hỗ trợ tính giá trị chỉ tiêu [21] theo công thức tính, nếu chỉ thiêu trên [21] trên bảng kê excel <> 0 thì khi nhấn nút “Tính toán” sẽ không hỗ trợ tính đảm bảo nguyên tắc giữ nguyên số của NNT kê khai. 

+ Sửa lỗi không tính toán được chỉ tiêu [29] trên tờ khai 09/KK-TNCN khi tờ khai được kết xuất từ phần mềm HTKK 3.3.0 mà bảng kê 09-3PL-TNCN không kê khai dữ liệu trên bảng II.Người phụ thuộc chưa có MST/CMND/Hộ chiếu.

2. Một số yêu cầu khác 

- Nâng cấp chức năng kê khai tờ khai 01/NTNN để hỗ trợ các trường hợp hợp đồng nhà thầu ký trước ngày 01/10/2014 (ngày hiệu lực của Thông tư số 103/2014/TT-BTC) thì sử dụng mẫu biểu ban hành kèm theo Thông tư số 103/2014/TT-BTC nhưng cách tính thuế áp dụng theo Thông tư 60/2012/TT-BTC và Thông tư 156/2013/TT-BTC. 

- Nâng cấp danh mục cơ quan Thuế: Chi cục Thuế Thị xã Bà Rịa thành Chi cục Thuế Thành phố Bà Rịa. 

- Nâng cấp khắc phục lỗi một số trường hợp không gửi được mẫu: TB03/AC; BC21/AC; BC21/AC_BLP; TB03/AC_BLP; 04/GTGT 

Tải phần mềm HTKK 3.3.1  Ở ĐÂY

Theo TCT

Thứ Bảy, 14 tháng 2, 2015

Thời hạn kê khai hóa đơn GTGT đầu vào năm 2015

Thời hạn kê khai khấu trừ hóa đơn GTGT đầu vào đã được thay đổi không còn giới hạn 6 tháng như trước đây nữa theo Thông tư số 219/2013/TT- BTC.

Hóa đơn GTGT

Trước đây: “Theo thông tư 06/2012/TT-BTC thì hóa đơn GTGT đầu vào được kê khai bổ sung trong vòng 6 tháng vẫn được khấu trừ.” 

Nhưng kể từ ngày 1/1/2014 theo Khoản 8 điều 14 Thông tư số 219/2013/TT- BTC ngày 31/12/2013 của Bộ tài chính: 

“Thuế GTGT đầu vào phát sinh trong kỳ nào được kê khai, khấu trừ khi xác định số thuế phải nộp của kỳ đó, không phân biệt đã xuất dùng hay còn để trong kho. 

- Trường hợp DN phát hiện số thuế GTGT đầu vào khi kê khai, khấu trừ bị sai sót thì được kê khai, khấu trừ bổ sung trước khi cơ quan thuế, cơ quan có thẩm quyền công bố quyết định kiểm tra thuế, thanh tra thuế tại trụ sở người nộp thuế.”

=> Căn cứ quy định trên thì những hóa đơn GTGT đầu vào các bạn có thể được kê khai bổ sung vô thời hạn (nhưng phải trước khi cơ quan thuế có quyết định thanh tra, kiểm tra thuế) 

Chú ý: 

- Theo Khoản 14 điều 14 Thông tư số 219/2013/TT- BTC ngày 31/12/2013 của Bộ tài chính: 

1. DN nộp thuế GTGT theo phương pháp trực tiếp khi chuyển sang nộp thuế theo phương pháp khấu trừ thuế thì chỉ được khấu trừ thuế GTGT của hàng hoá, dịch vụ mua vào phát sinh kể từ kỳ đầu tiên kê khai, nộp thuế theo phương pháp khấu trừ thuế. 

VD: Năm 2014 Công ty kế toán Thiên Ưng kê khai theo pp trực tiếp, sang năm 2015 thì kê khai theo pp khấu trừ. - Nếu sang năm 2015 phát hiện có hóa đơn GTGT đầu vào còn sót chưa kê khai, thì được kê khai bổ sung sang năm 2015 nhưng không được khấu trừ thuế GTGT đầu vào. 

2. DN nộp thuế GTGT theo phương pháp khấu trừ khi chuyển sang nộp thuế theo phương pháp trực tiếp thì được tính số thuế GTGT của hàng hoá, dịch vụ mua vào phát sinh trong thời gian nộp thuế theo phương pháp khấu trừ thuế mà chưa khấu trừ hết vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN, trừ số thuế GTGT của hàng hoá, dịch vụ mua vào phát sinh trong thời gian nộp thuế theo phương pháp khấu trừ thuế được hoàn thuế.

Theo Ke Toan Thien Ung

Thứ Tư, 14 tháng 1, 2015

Nâng cấp ứng dụng HTKK 3.3.0, iHTKK 3.1.0 và QT TNCN 3.2.0

TỔNG CỤC THUẾ THÔNG BÁO 

Về việc nâng cấp ứng dụng Hỗ trợ kê khai thuế mã vạch (HTKK) phiên bản 3.3.0, Khai thuế qua mạng (iHTKK) phiên bản 3.1.0 và phần mềm Hỗ trợ quyết toán thuế TNCN (QTTNCN) phiên bản 3.2.0 đáp ứng yêu cầu nghiệp vụ kê khai, quyết toán các loại thuế kỳ tính thuế 2014 và Thu thập thông tin cấp mã người phụ thuộc của người nộp thuế TNCN theo Thông tư số 156/2013/TT-BTC hướng dẫn thi hành Luật Quản lý thuế và Thông tư số 151/2014/TT-BTC, Thông tư số 119/2014/TT-BTC về cải cách thủ tục hành chính thuế theo chỉ đạo của Thủ tướng Chính phủ.

Tổng cục Thuế đã hoàn thành nâng cấp các phần mềm ứng dụng HTKK phiên bản 3.3.0, ứng dụng iHTKK phiên bản 3.1.0 và phần mềm QTTNCN phiên bản 3.2.0 nhằm hỗ trợ người nộp thuế (NNT) kê khai quyết toán thuế năm 2014 cho các sắc thuế TNDN, TNCN, Nhà thầu nước ngoài, Tài nguyên, Phí bảo vệ môi trường, Thủy điện, Dầu khí theo Thông tư số 156/2013/TT-BTC ngày 06/11/2013 và hướng dẫn thu thập thông tin cấp mã người phụ thuộc theo Thông tư số 111/2013/TT-BTC ngày 15/8/2013. Đồng thời, Tổng cục Thuế cũng thực hiện triển khai các chính sách, nghiệp vụ thuế mới đáp ứng yêu cầu cải cách thủ tục hành chính thuế theo chỉ đạo của Thủ tướng Chính phủ được quy định tại Nghị quyết số 63/NQ-CP ngày 25/08/2014, Nghị định số 91/2014/NĐ-CP ngày 01/10/2014, Thông tư số 119/2014/TT-BTC ngày 25/08/2014, Thông tư số 151/2014/TT-BTC ngày 10/10/2014 tại các phiên bản ứng dụng nêu trên với nội dung cụ thể như sau: 

1. Nội dung nâng cấp ứng dụng HTKK, iHTKK:

Nâng cấp ứng dụng HTKK
Hỗ trợ kê khai thuế (HTKK) phiên bản 3.3.0
a. Nâng cấp và bổ sung mới các chức năng kê khai tờ khai quyết toán thuế theo Thông tư số 156/2013/TT-BTC và Thông tư số 151/2014/TT-BTC, bao gồm: 

- Tờ khai quyết toán thuế TNDN (mẫu số 03/TNDN) 
- Tờ khai quyết toán thuế TNCN (mẫu số 02/KK-XS, 02/KK-BHĐC, 05/KK-TNCN, 06/KK-TNCN). Riêng đối với ứng dụng HTKK, có nâng cấp thêm các chức năng kê khai tờ khai 08B/KK-TNCN, 09/KK-TNCN. 
- Tờ khai quyết toán thuế Tài nguyên (mẫu số 02/TAIN) 
- Tờ khai quyết toán phí, lệ phí (mẫu số 02/PHLP) 
- Tờ khai quyết toán phí bảo vệ môi trường (mẫu số 02/BVMT) 
- Tờ khai quyết toán thuế dành cho hoạt động thủy điện (mẫu số 03A/TĐ-TAIN) 
- Tờ khai quyết toán thuế dành cho hoạt động dầu khí (mẫu số 02/TNDN-DK, 02/TAIN-DK) 
- Tờ khai quyết toán thuế nhà thầu (mẫu số 02/NTNN, 04/NTNN). 

b. Nâng cấp các chức năng kê khai tờ khai thuế GTGT theo Thông tư số 119/2014/TT-BTC ngày 25/8/2014 của Bộ Tài chính về cải cách, đơn giản thủ tục hành chính thuế theo chỉ đạo của Thủ tướng Chính phủ, bao gồm: Tờ khai thuế GTGT khấu trừ (mẫu số 01/GTGT), Tờ khai thuế GTGT dành cho dự án đầu tư (mẫu số 02/GTGT), Tờ khai thuế GTGT dành cho NNT mua bán, chế tác, vàng bạc đá quý (mẫu số 03/GTGT), Tờ khai thuế GTGT dành cho NNT tính thuế theo phương pháp trực tiếp trên doanh thu (mẫu số 04/GTGT). 

c. Một số nội dung nâng cấp khác 

- Nâng cấp các chức năng kê khai tờ khai thuế nhà thầu nước ngoài (mẫu 01/NTNN) đáp ứng yêu cầu nghiệp vụ theo Thông tư số 103/2014/TT-BTC ngày 06/08/2014, tờ khai thuế TNDN dành cho doanh nghiệp kê khai thuế thu nhập doanh nghiệp từ chuyển nhượng bất động sản theo từng lần phát sinh (mẫu số 02/TNDN) theo Thông tư số 151/2014/TT-BTC. 
- Bổ sung mới chức năng kê khai Tờ khai phí, lệ phí (mẫu số 01/PHLP) trên ứng dụng HTKK theo Thông tư số 156/2013/TT-BTC ngày 06/11/2013. 
- Hết hiệu lực kê khai các tờ khai thuế TNDN tạm tính (mẫu số 01A/TNDN, 01B/TNDN) và tờ khai thuế TNDN kê khai theo quý đối với doanh nghiệp phát sinh thường xuyên hoạt động bất động sản (mẫu 02/TNDN) từ kỳ tính thuế quý 4/2014. 
- Nâng cấp chức năng hỗ trợ kết xuất dữ liệu các tờ khai thuế nêu trên ra file định dạng xml phục vụ gửi tờ khai qua mạng. 

2. Nội dung nâng cấp phần mềm QTTNCN 
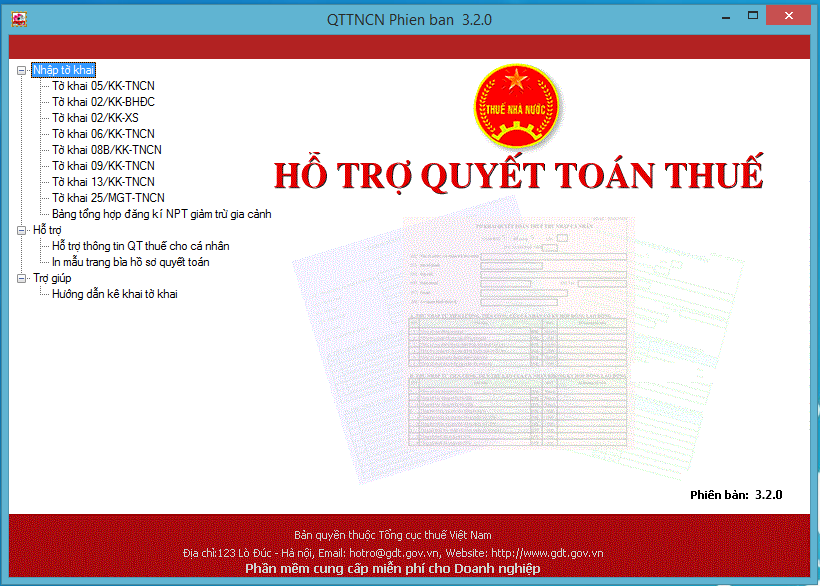
Nâng cấp ứng dụng HTKK
Hỗ trợ quyết toán thuế TNCN (QTTNCN) phiên bản 3.2.0
Nâng cấp các chức năng kê khai quyết toán thuế TNCN theo Thông tư số 156/2013/TT-BTC hướng dẫn thi hành Luật Quản lý thuế, Thông tư số 111/2013/TT-BTC hướng dẫn thi hành Luật Quản lý thuế TNCN, bao gồm các tờ khai quyết toán thuế TNCN mẫu số 02/KK-XS, 02/KK-BHĐC, 05/KK-TNCN, 06/KK-TNCN, 08B/KK-TNCN, 09/KK-TNCN, 13/KK-TNCN. 

3. Hỗ trợ thu thập thông tin phục vụ cấp mã người phụ thuộc của NNT TNCN theo Thông tư số 156/2013/TT-BTC và Thông tư số 111/2013/TT-BTC: 

- Do số lượng người nộp thuế TNCN rất lớn nên số lượng người phụ thuộc cần cấp mã cũng sẽ rất lớn. Vì vậy, để kịp thời cho việc cấp mã người phụ thuộc (NPT), tổ chức chi trả thu nhập có thể thu nhập thông tin người phụ thuộc theo mẫu 05-3/BK-TNCN trước thời hạn quyết toán thuế TNCN năm 2014, khai vào Bảng tổng hợp đăng ký NPT giảm trừ gia cảnh trong chức năng Quyết toán thuế TNCN tại các ứng dụng HTKK, iHTKK, QTTNCN và gửi đến Cơ quan Thuế để cấp mã NPT trước. Đến thời điểm kê khai tờ khai quyết toán TNCN, tổ chức chi trả không cần kê khai lại bảng kê 05-3/BK-TNCN nếu không có thay đổi thông tin về NPT. Trường hợp chỉ thay đổi thông tin liên quan đến thời gian giảm trừ gia cảnh của NPT thì tổ chức chi trả chỉ cần khai thông tin của NPT đó vào bảng kê 05-3/TNCN kèm theo hồ sơ quyết toán thuế TNCN năm 2014 và nộp cho cơ quan Thuế. Các trường hợp thay đổi thông tin khác, tổ chức chi trả khai thông tin thay đổi theo mẫu 05-3/BK-TNCN vào chức năng kê khai Bảng tổng hợp đăng ký NPT giảm trừ gia cảnh và gửi cơ quan Thuế (tương tự như thu thập thông tin phục vụ cấp mã NPT). 
- Ứng dụng HTKK, iHTKK, QTTNCN hỗ trợ các chức năng nhận dữ liệu theo cấu trúc file (định dạng excel hoặc xml) từ bảng kê thông tin NPT giảm trừ gia cảnh mẫu 05-3/BK-TNCN sang Bảng tổng hợp đăng ký NPT giảm trừ gia cảnh và ngược lại.

 4. Một số lưu ý: 

- Về hiệu lực mẫu biểu: Bắt đầu từ ngày 05/01/2015, khi kê khai tờ khai thuế có áp dụng công nghệ mã vạch 2 chiều hoặc phục vụ nộp tờ khai thuế qua mạng, tổ chức cá nhân nộp thuế sẽ sử dụng các mẫu biểu kê khai tại ứng dụng HTKK 3.3.0, phần mềm QTTNCN 3.2.0 thay cho các phiên bản trước đây. 
- Về cài đặt ứng dụng HTKK: Người sử dụng có thể cài đặt đồng thời ứng dụng HTKK 3.3.0 và HTKK 3.1.7 trên cùng một máy tính. Khi cài đặt phần mềm HTKK 3.3.0, người sử dụng không cần gỡ bỏ ứng dụng HTKK 3.1.7 nếu trên máy tính trước đây đã cài đặt phiên bản 3.1.7. Ứng dụng HTKK phiên bản 3.3.0 dùng để kê khai, tra cứu các tờ khai thuế tháng quý theo mẫu của Thông tư số 156/2013/TT-BTC từ kỳ tính thuế tháng 1/2014 và các tờ khai quyết toán thuế năm 2014 (kê khai bắt đầu từ ngày 05/01/2015). Phiên bản HTKK 3.1.7 phục vụ tra cứu dữ liệu tờ khai đã kê khai theo mẫu ban hành theo Thông tư số 28/2011/TT-BTC của các kỳ tính thuế từ tháng 12/2013 trở về trước. 

Tổng cục Thuế sẽ tạm dừng chức năng Khai thuế qua mạng trên hệ thống website http://kekhaithue.gdt.gov.vn trong khoảng thời gian từ 16h đến 19h ngày 05/01/2014 để tiến hành nâng cấp ứng dụng theo nội dung trên. 
Tổ chức, cá nhân nộp thuế có thể tải Bộ cài và Tài liệu hướng dẫn sử dụng ứng dụng tại địa chỉ sau: 

- Ứng dụng HTKK phiên bản 3.3.0:
 http://www.gdt.gov.vn/wps/portal/home/hotrokekhai 

- Ứng dụng iHTKK phiên bản 3.1.0: Thực hiện kê khai và nộp tờ khai tại trang web http://kekhaithue.gdt.gov.vn 

- Phần mềm QTTNCN phiên bản 3.2.0: Thực hiện tải bộ cài tại trang web http://tncnonline.com.vn/ 

Hoặc liên hệ trực tiếp với cơ quan thuế địa phương để được cung cấp và hỗ trợ trong quá trình cài đặt, sử dụng. 

Do nội dung nâng cấp tại phiên bản HTKK 3.3.0, iHTKK 3.1.0, QTTNCN 3.2.0 khá lớn, vì vậy ứng dụng có thể phát sinh lỗi không mong muốn hoặc có điểm chưa được tiện ích cho người sử dụng, Tổng cục Thuế mong nhận được sự thông cảm và góp ý của tổ chức cá nhân nộp thuế qua điện thoại hoặc email để Tổng cục Thuế hoàn thiện ứng dụng và hỗ trợ tổ chức cá nhân kê khai thuế tốt hơn, thuận tiện hơn. 

Mọi phản ánh, góp ý của tổ chức cá nhân nộp thuế được gửi đến Cục Thuế theo các số điện thoại, hộp thư điện tử hỗ trợ NNT về ứng dụng HTKK, iHTKK, QTTNCN được Cơ quan Thuế cung cấp. 

Tổng cục Thuế trân trọng thông báo./. 

 -------------------------------- 
 MỘT SỐ LƯU Ý 

1. Cài ứng dụng: phải gỡ bỏ UD HTKK cũ sau đó cài đặt HTKK 3.3.0 

2. Tờ khai GTGT: Chỉ tiêu [23], [24], [25] trên tk chính không hỗ trợ lấy dữ liệu từ bảng kê mua vào. DN tự nhập tay. 
Lý do: Đối với mẫu biểu theo TT156 thì phụ lục 01-2/GTGT có 5 dòng, trong đó có dòng "2. Hàng hoá, dịch vụ không đủ điều kiện khấu trừ" mà chỉ tiêu [23], [24] thì lấy từ tổng cột (9) và (11) của các dòng 1, 2, 3 trên 01-2/GTGT Còn đối với mẫu biểu theo TT119 thì phụ lục 01-2/GTGT đã bỏ đi dòng "2. Hàng hoá, dịch vụ không đủ điều kiện khấu trừ" nên với những trường hợp hàng hóa dịch vụ phát sinh thuộc diện 2. Hàng hoá, dịch vụ không đủ điều kiện khấu trừ thì NNT không kê khai vào phụ lục nhưng vẫn có thể khai trên tờ khai khi đó thì việc tổng hợp dữ liệu lên tờ khai sẽ không chính xác Như vậy chỉ tiêu 23, 24,25 trên tờ khai thì NNT tự tính rồi nhập vào ứng dụng. 

3. Từ Quí 4/2014 không kê khai 01A/TNDN và 01B/TNDN (theo điều 17 theo thông tư 151/2014/TT-BTC ngày 10/10/2014). Do đó, khi mở tờ khai này lên từ HTKK 3.3.0 sẽ báo là hết hiệu lực . 

4. Để đọc được các tk kết xuất dạng .xml, DN phải cài iTax viewer phiên bản 1.0.5.

Nguồn: CTBD

Thứ Hai, 5 tháng 1, 2015

Công văn 17526/BTC-TCT tổng hợp điểm mới Luật sửa đổi các Luật về thuế

Từ 01/01/2015, Luật sửa đổi, bổ sung một số điều của các Luật về thuế bắt đầu có hiệu lực. Theo đó, có những điểm mới nổi bật sau: 


Tổng hợp điểm mới Luật sửa đổi các Luật về thuế

1. Thuế thu nhập cá nhân với cá nhân kinh doanh 

Cá nhân kinh doanh nộp thuế thu nhập cá nhân theo tỷ lệ trên doanh thu đối với từng lĩnh vực, ngành nghề sản xuất kinh doanh như sau: 

- 0.5% đối với hoạt động phân phối, cung cấp hàng hóa. 

- 1.5% đối với sản xuất, vận tải, dịch vụ có gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu. 

- 2% đối với dịch vụ, xây dựng không bao thầu nguyên vật liệu. 

- 5% đối với hoạt động cho thuê tài sản, đại lý bảo hiểm, đại lý xổ số, đại lý bán hàng đa cấp. 

- Các hoạt động khác chịu mức thuế suất là 1%. 

2. Sửa đổi, bổ sung khác về thuế thu nhập cá nhân 

- Miễn thuế thu nhập cá nhân đối với: 

+ Thu nhập từ tiền lương, tiền công của thuyền viên là người Việt Nam làm việc cho các hãng tàu nước ngoài hoặc các hãng tàu Việt Nam vận tải quốc tế.

+ Thu nhập của cá nhân là chủ tàu, cá nhân có quyền sử dụng tàu từ hoạt động cung cấp hàng hóa, dịch vụ trực tiếp phục vụ hoạt động khai thác, đánh bắt thủy sản xa bờ và thu nhập của thuyền viên làm việc trên tàu. 

- Đối với thu nhập từ chuyển nhượng chứng khoán của cá nhân:

Áp dụng một mức thuế suất 0,1% trên giá chuyển nhượng chứng khoán từng lần thay cho thực hiện hai phương pháp tính thuế trước đây. Không quyết toán thuế thu nhập cá nhân đối với thu nhập từ chuyển nhượng chứng khoán. 

- Đối với thu nhập từ chuyển nhượng bất động sản của cá nhân: 

Áp dụng một mức thuế suất 2% trên giá chuyển nhượng từng lần đối với chuyển nhượng bất động sản thay cho thực hiện hai phương pháp tính thuế trước đây. 

3. Thuế giá trị gia tăng 

- Bổ sung đối tượng không chịu thuế giá trị gia tăng đối với hoạt động đóng mới tàu đánh bắt xa bờ. 

- Chuyển ba nhóm mặt hàng thuộc diện áp dụng thuế giá trị gia tăng thuế suất 5% sang đối tượng không chịu thuế giá trị gia tăng là: Phân bón; Thức ăn gia súc, gia cầm, vật nuôi; Máy móc, thiết bị chuyên dùng phục vụ cho sản xuất nông nghiệp. 

4. Thuế tài nguyên 

Chuyển từ đối tượng được miễn thuế sang đối tượng không chịu thuế đối với nước thiên nhiên dùng cho nông nghiệp, lâm nghiệp, diêm nghiệp. 

Nội dung nêu trên được đề cập tại Công văn 17526/BTC-TCT ngày 01/12/2014 của Bộ Tài chính.

Thứ Hai, 8 tháng 12, 2014

Từ ngày 1/1/2015, chỉ kê khai, nộp thuế TNCN theo phương pháp khoán

Thay vì phải kê khai nộp thuế theo quy trình khá phức tạp trước đây thì từ ngày 1/1/2015, các hộ gia đình, cá nhân kinh doanh sẽ chỉ thực hiện nộp thuế thu nhập cá nhân (TNCN) theo tỷ lệ % trên doanh thu hay còn gọi là nộp thuế khoán. 

Đây là một trong những nội dung quy định tại Luật sửa đổi, bổ sung một số điều của các Luật về thuế số 71/2014/QH13 vừa được Quốc hội khoá XIII thông qua 26/11/2014.

Từ ngày 1/1/2015, chỉ kê khai, nộp thuế TNCN theo phương pháp khoán

Cụ thể, tại Luật quy định hộ gia đình, cá nhân kinh doanh nộp thuế TNCN theo Biểu thuế suất toàn phần trên doanh thu đối với từng lĩnh vực, ngành nghề sản xuất, kinh doanh như sau: 

- Phân phối, cung cấp hàng hoá: 0,5%;
- Dịch vụ, xây dựng không bao thầu nguyên vật liệu: 2%. Riêng hoạt động cho thuê tài sản, đại lý bảo hiểm, đại lý xổ số, đại lý bán hàng đa cấp: 5%;

-Sản xuất, vận tải, dịch vụ có gắn với hàng hoá, xây dựng có bao thầu nguyên vật liệu: 1,5%;

- Hoạt động kinh doanh khác: 1%. 

Số thuế phải nộp của các hộ gia đình, cá nhân kinh doanh sẽ được niêm yết công khai tại trụ sở cơ quan thuế. 

Với hình thức này, việc kê khai nộp thuế của hộ gia đình, cá nhân kinh doanh sẽ đơn giản hơn, đồng thời tạo điều kiện cho người nộp thuế, người dân có điều kiện giám sát việc thực hiện của cơ quan thuế.

Nguồn: Tổng Cục Thuế

Chủ Nhật, 7 tháng 12, 2014

Kê khai thuế GTGT đối với hóa đơn bỏ sót năm 2014

Theo thông tư 219/2013/TT-BTC, thuế GTGT đầu vào phát sinh trong kỳ nào được kê khai, khấu trừ khi xác định thuế phải nộp của kỳ đó gây ra nhiều lúng túng và vướng mắc cho kế toán khi không biết phải kê khai bổ sung cho kỳ tương ứng với ngày tháng trên hóa đơn hay có thể kê khai vào các kỳ sau. 

Để giải đáp cho vướng mắc này, đơn giản hơn trong việc kê khai thuế GTGT đối với các hóa đơn này, Tổng cục thuế đã ban hành công văn 1818/TCT-KK ngày 19/5/2014 để làm rõ hơn vấn đề này. Hóa đơn bỏ sót có thể kê khai bổ sung vào kỳ gần nhất khi phát hiện sai sót, nhưng phải trước khi cơ quan thuế có quyết định công bố kiểm tra thuế, thanh tra thuế tại trụ sở.


Nguồn: Tạp chí Kế toán

DN không phải nộp bảng kê mua vào, bán ra của tờ khai thuế GTGT từ 01/01/2015

Ngày 26/11/2014, Quốc hội nước Cộng hoà xã hội chủ nghĩa Việt Nam khoá XIII, kỳ họp thứ 8 đã thông qua Luật số 71/2014/QH13 sửa đổi, bổ sung một số điều của các Luật về thuế, có hiệu lực thi hành từ ngày 1/1/2015. 

DN không phải nộp bảng kê mua vào, bán ra của tờ khai thuế GTGT từ 01/01/2015
Từ 01/01/2015 doanh nghiệp không phải nộp bảng kê mua vào, bán ra của tờ khai thuế GTGT
Một trong những nội dung được sửa đổi về quản lý thuế để tiếp tục thực hiện cải cách thủ tục hành chính thuế, tạo thuận lợi cho người nộp thuế đó là bỏ quy định phải nộp Bảng kê hóa đơn hàng hóa, dịch vụ bán ra, mua vào trong hồ sơ khai thuế giá trị gia tăng (GTGT). 

Theo quy định hiện hành (từ trước 31/12/2014) thì hồ sơ khai thuế GTGT phải kèm theo Bảng kê hoá đơn hàng hoá, dịch vụ bán ra, mua vào. Việc doanh nghiệp (DN) phải kê khai các bảng kê này là một trong các lý do dẫn đến số giờ khai thuế cao. Thông tư 119/2014/TT-BTC ngày 25/8/2014 của Bộ Tài chính đã thực hiện cắt giảm một số chỉ tiêu như: Ký hiệu mẫu hóa đơn, ký hiệu hóa đơn, mặt hàng, thuế suất… trên các Bảng kê này nhằm làm giảm thời gian làm thủ tục về thuế của người nộp thuế. 

Tuy nhiên, theo thông lệ quản lý thuế GTGT tại đa số các quốc gia trên thế giới áp dụng chế độ thuế GTGT, trong đó nhiều quốc gia có trình độ phát triển tương đương Việt Nam, như: Thái Lan, Philipines, Campuchia, Lào… đều không đòi hỏi DN cung cấp toàn bộ thông tin về việc kê hóa đơn, chứng từ hàng hóa dịch vụ mua vào, bán ra trong việc khai thuế GTGT. 
Do đó, để tiếp tục đơn giản về thủ tục hành chính, tạo thuận lợi cho người nộp thuế, phù hợp thông lệ quốc tế, Luật số 71/2014/QH13 đã bỏ quy định DN phải gửi Bảng kê hoá đơn hàng hoá, dịch vụ bán ra, mua vào khi lập hồ sơ khai thuế GTGT. 

Theo đó, từ ngày 1/1/2015, từ kỳ khai thuế GTGT tháng 1/2015 hoặc kỳ khai thuế quý I/2015, người nộp thuế chỉ phải nộp tờ khai thuế cho cơ quan thuế. Người nộp thuế phải hạch toán đầy đủ, kịp thời các chứng từ mua, bán hàng hóa, dịch vụ theo quy định của Luật Kế toán và Luật thuế để xác định chính xác số thuế và xuất trình đầy đủ khi cơ quan thuế thực hiện công tác thanh, kiểm tra.

Theo Thanh Tra Việt Nam

Thứ Sáu, 7 tháng 11, 2014

DN không phải nộp tờ khai tạm tính thuế TNDN từ quý IV/2014

DN không phải nộp tờ khai tạm tính thuế TNDN từ quý IV/2014 theo NĐ 91/2014 có hiệu lực từ ngày 15/11/2014, vẫn phải nộp tờ khai tạm tính quý III/2014.

DN không phải nộp tờ khai tạm tính thuế TNDN từ quý IV/2014
                                                          Nguồn: Internet
Nghị định 91/2014/NĐ-CP sửa đổi, bổ sung các Nghị định về thuế TNDN, TNCN, GTGT và quản lý thuế.  
Bổ sung Khoản 1a Điều 26 như sau: 
Trường hợp tổng số bốn lần tạm nộp thấp hơn từ 20% trở lên so với số thuế thu nhập doanh nghiệp phải nộp theo quyết toán thì doanh nghiệp phải nộp lãi chậm nộp đối với phần chênh lệch từ 20% trở lên giữa số tạm nộp với số quyết toán tính từ ngày tiếp sau ngày cuối cùng của thời hạn nộp thuế quý bốn của doanh nghiệp đến ngày thực nộp số thuế còn thiếu so với số quyết toán.” 

Ngày 10/10/2014, Bộ Tài chính ban hành Thông tư 151/2014/TT-BTC hướng dẫn Nghị định 91/2014/NĐ-CP về việc sửa đổi, bổ sung một số điều tại các Nghị định quy định về thuế. Thông tư này có hiệu lực thi hành kể từ ngày 15 tháng 11 năm 2014. 

Công văn số 4716/TCT-CS ngày 24/10/2014 của Tổng cục Thuế về việc giới thiệu nội dung mới của Thông tư số 151/2014/TT-BTC Bỏ quy định nộp Báo cáo thuế TNDN hằng quý, doanh nghiệp tự xác định và tự nộp số thuế TNDN của Quý và thực hiện Quyết toán năm.

Theo Hội kế toán Việt Nam
                                                                                                                          

Thứ Tư, 8 tháng 10, 2014

Điều chỉnh về thuế tại Nghị định 91/2014/NĐ-CP

Ngày 1/10, Chính phủ đã ban hành Nghị định số 91/2014/NĐ-CP về sửa đổi, bổ sung một số điều của các nghị định quy định về thuế. Nghị định đã có những điều chỉnh quan trọng so với các nghị định về thuế trước đó, có thể tóm tắt về nội dung của Nghị định và những thay đổi chính như sau: 

Những điều chỉnh quan trọng về thuế tại Nghị định 91/2014/NĐ-CP
Điều chỉnh Nghị định 91/2014/NĐ-CP
1- Bổ sung quy định không tính thuế TNDN đối với chênh lệch do đánh giá lại tài sản của doanh nghiệp nhà nước khi cổ phần hóa (khoản 1 Điều 1 NĐ 91). 

2- Sửa đổi thời gian miễn thuế từ 01 năm lên không quá 03 năm đối với thu nhập từ thực hiện hợp đồng nghiên cứu khoa học và phát triển công nghệ; thu nhập từ bán sản phẩm làm ra từ công nghệ mới lần đầu tiên áp dụng VN theo quy định của pháp luật và hướng dẫn của Bộ Khoa học và Công nghệ, được miễn thuế từ 01 năm lên tối đa không quá 05 năm kể từ ngày có doanh thu từ bán sản phẩm; thu nhập từ bán sản phẩm sản xuất thử nghiệm trong thời gian sản xuất thử nghiệm theo quy định của pháp luật (K2 Đ1 NĐ 91); 

3- Bổ sung quy định cho phép doanh nghiệp được tính vào chi phí được trừ đối với khoản chi có tính chất phúc lợi (chi đám hiếu, hỷ của bản thân và gia đình người lao động; chi nghỉ mát, chi hỗ trợ điều trị; chi hỗ trợ bổ sung kiến thức học tập tại cơ sở đào tạo; chi hỗ trợ gia đình người lao động bị ảnh hưởng bởi thiên tai, địch họa, tai nạn, ốm đau; chi khen thưởng con cái của người lao động có thành tích tốt trong học tập;...) chi trực tiếp cho người lao động không quá 01 tháng lương thực tế thực hiện (K4 Đ1 NĐ 91); 

4- Bổ sung quy định cho phép DN được trích khấu hao theo giá trị thực tế đối với ô tô dưới chín chỗ ngồi sử dụng để làm mẫu và lái thử của các cơ sở kinh doanh ô tô (hiện hành chỉ cho trích khấu hao và tích vào chi phí phần nguyên giá dưới 1.6 tỷ) (K5 Đ1 NĐ 91); 

5- Bổ sung quy định Địa bàn có điều kiện - kinh tế xã hội thuận lợi không bao gồm các quận của đô thị loại đặc biệt, đô thị loại I trực thuộc trung ương và các đô thị loại I trực thuộc tỉnh mới được thành lập từ huyện kể từ ngày 01/01/2009, theo đó, DN có dự án đầu tư tại KCN thuộc các địa bàn này được hưởng ưu đãi theo quy định (K6 Điều 1NĐ 91); 

6- Bổ sung quy định đối với dự án phân kỳ đầu tư và dự án trang bị bổ sung máy móc thường xuyên được hưởng ưu đãi thuế theo mức ưu đãi đang áp dụng đối với dự án đầu tư lần đầu; đối với dự án đầu tư được cấp giấy phép đầu tư trước ngày 01/01/2014 thì ưu đãi thuế được hưởng cho thời gian ưu đãi còn lại được tính từ ngày 01/01/2014 (K7 Đ1 NĐ 91) 

7- Bổ sung quy định chuyển tiếp ưu đãi thuế TNDN đối với doanh nghiệp dệt may đáp ứng tiêu chí xuất khẩu bị ngừng ưu đãi thuế do thực hiện cam kết WTO được lựa chọn để hưởng ưu đãi thuế theo các điều kiện doanh nghiệp đáp ứng (ngoài điều kiện ưu đãi do đáp ứng điều kiện về tỷ lệ xuất khẩu) cho thời gian ưu đãi còn lại theo quy định tại các văn bản quy phạm pháp luật trước đây về thuế thu nhập doanh nghiệp tại thời điểm được cấp Giấy phép thành lập hoặc tại các văn bản quy phạm pháp luật trước đây về thuế thu nhập doanh nghiệp tại thời điểm điều chỉnh do cam kết WTO (K8 Đ1 NĐ91). 

8- Cập nhật thông tin về một số địa bàn tại Phụ lục Danh mục địa bàn ưu đãi thuế TNDN để phù hợp với thực tế (từ thị xã lên thành thành phố) (K9 Đ1 NĐ 91) 

9- Bổ sung quy định trường hợp chưa có chứng từ thanh toán không dùng tiền mặt do chưa đến thời điểm thanh toán theo hợp đồng thì cơ sở kinh doanh vẫn được kê khai, khấu trừ thuế giá trị gia tăng đầu vào (K2 Đ2 NĐ 91);. 

10- Bổ sung quy định được khấu trừ thuế GTGT theo giá trị thực tế đối với ô tô dưới chin chỗ ngồi dùng để làm mẫu và lái thử của các cơ sở kinh doanh ô tô (K3 Đ2 NĐ 91). 

11- Bổ sung quy định được trừ khỏi diện thu nhập chịu thuế TNCN đối với khoản lợi ích nhận được là nhà ở do doanh nghiệp xây dựng cho công nhân làm việc trong các khu kinh tế, khu CN (K1 Đ2 NĐ91); 

12- Bổ sung quy định cho phép cá nhân, hộ kinh doanh có thu nhập từ kinh doanh đã thực hiện nộp thuế theo phương pháp khoán không phải quyết toán thuế TNCN (K2 Đ2 NĐ 91); 

13- Bổ sung quy định không phải quyết toán thuế đối với cá nhân là đại lý bảo hiểm, đại lý xổ số, bán hàng đa cấp (K3 Đ2 NĐ91). 

14- Bổ sung quy định trường hợp người nộp thuế tạm ngừng hoạt động kinh doanh đã có văn bản đề nghị gửi cơ quan đăng ký kinh doanh nơi người nộp thuế đã đăng ký thì không phải nộp hồ sơ khai thuế trong thời gian tạm ngừng hoạt động kinh doanh (K1 Đ4 NĐ 91); 

15- Bổ sung vào diện được áp dụng biện pháp ưu tiên trong quản lý thuế đối với hàng hóa xuất khẩu, nhập khẩu, bao gồm: doanh nghiệp có qui mô đầu tư lớn, dự án trọng điểm quốc gia, dự án đầu tư ưu tiên được Thủ tướng Chính phủ chấp thuận trước khi cấp phép đầu tư (K2 Đ4 NĐ 91); 

16- Bổ sung quy định về mức doanh thu khai theo quý (thay cho tháng) áp dụng đối với người nộp thuế đáp ứng điều kiện có tổng doanh thu của hàng hóa, dịch vụ của năm trước liền kề từ 50 tỷ đồng trở xuống (K3 Điều 4); 

17- Bổ sung quy định không thực hiện khai quyết toán thuế TNDN các trường hợp chuyển đổi mà bên tiếp nhận kế thừa toàn bộ nghĩa vụ về thuế của doanh nghiệp trước chuyển đổi (K4 Đ4 NĐ 91); 

18- Quy định doanh nghiệp không phải kê khai thuế TNDN theo quý mà tạm nộp theo quý quyết toán theo năm (K5 Đ4 NĐ 91)

Theo Website BTC

Thứ Bảy, 4 tháng 10, 2014

Cho phép gia hạn nộp thuế tối đa 2 năm

Nhiều nội dung mới về thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân và thuế giá trị gia tăng đã được Chính phủ quy định tại Nghị định số 91/2014/NĐ-CP ngày 01/10/2014 sửa đổi, bổ sung một số điều tại các Nghị định quy định về thuế. 


Doanh nghiệp được gia hạn thuế tối đa 2 năm
Nghị định số 91/2014/NĐ-CP có hiệu lực thi hành kể từ ngày 15/11/2014.

Trước hết, Nghị định này chỉ rõ, trường hợp dự án chưa được thanh toán vốn đầu tư xây dựng cơ bản đã được ghi trong dự toán ngân sách Nhà nước sẽ được gia hạn nộp thuế tối đa 02 năm, kể từ ngày hết hạn nộp thuế; tuy nhiên, số tiền thuế được gia hạn không vượt quá số tiền ngân sách Nhà nước còn nợ (trước đây, thời gian được gia hạn nợ tối đa là 01 năm). 

Đồng thời, Nghị định cũng bổ sung một quy định mới về hình thức nộp thuế. Theo đó, căn cứ vào kết quả sản xuất, kinh doanh, người nộp thuế thực hiện tạm nộp số thuế thu nhập doanh nghiệp của quý chậm nhất vào ngày thứ 30 của quý tiếp theo quý phát sinh nghĩa vụ thuế. Đối với những doanh nghiệp phải lập báo cáo tài chính quý thì căn cứ vào báo cáo tài chính và các quy định về thuế để xác định số thuế thu nhập doanh nghiệp tạm nộp hàng quý; đối với doanh nghiệp không phải lập báo cáo tài chính thì căn cứ vào số thuế thu nhập doanh nghiệp của năm trước và dự kiến kết quả sản xuất kinh doanh trong năm để xác định số thuế tạm nộp hàng quý.

Trường hợp tổng số 04 lần tạm nộp thấp hơn từ 20% trở lên so với số thuế thu nhập doanh nghiệp phải nộp theo quyết toán thì doanh nghiệp phải nộp lãi chậm nộp đối với phần chênh lệch từ 20% trở lên giữa số tạm nộp với số quyết toán tính từ ngày tiếp sau ngày cuối cùng của thời hạn nộp thuế quý 04 của doanh nghiệp đến ngày thực nộp số thuế còn thiếu so với quyết toán. 

Ngoài ra, cũng theo Nghị định, việc khai thuế theo quý sẽ áp dụng đối với người nộp thuế đáp ứng điều kiện có tổng doanh thu của hàng hóa, dịch vụ của năm trước liền kề từ 50 tỷ đồng trở xuống; thay vì từ 20 tỷ đồng trở xuống như trước đây. 

Nghị định này có hiệu lực thi hành kể từ ngày 15/11/2014.

Theo luatvietnam.vn

Thứ Sáu, 26 tháng 9, 2014

Từ 1.9, nhiều chi phí tính thuế không cần hóa đơn

Từ 1.9, nhiều chi phí tính thuế không cần hóa đơn
Người dân nộp các tờ khai quyết toán thuế thu nhập cá nhân tại Cục thuế TP. HCM
Tổng cục Thuế cho biết, từ ngày 1.9, doanh nghiệp (DN) sẽ được bãi bỏ nhiều quy định trong việc kê khai các thủ tục hành chính về thuế và hóa đơn theo Thông tư 119 được Bộ Tài chính ban hành ngày 25.8.

Thông tư 119 sửa đổi cùng lúc 7 thông tư liên quan đến thủ tục hành chính nộp thuế nhằm giảm thời gian, chi phí cho DN theo yêu cầu cải cách môi trường kinh doanh tại Nghị quyết 19 của Chính phủ. Nội dung được giảm tải nhiều nhất tập trung vào thuế GTGT và hóa đơn.

Gỡ rào cản

Về quản lý thuế, Bộ Tài chính quyết định ban hành mới các mẫu như: Tờ khai thuế GTGT dành cho người nộp thuế khai thuế GTGT theo phương pháp khấu trừ; Mẫu bảng kê hóa đơn, chứng từ của hàng hóa, dịch vụ bán ra, mua vào; Mẫu tờ khai thuế thu nhập cá nhân dành cho cá nhân có thu nhập từ chuyển nhượng bất động sản,...

Đồng thời, bãi bỏ các bảng kê hàng hóa, dịch vụ được áp dụng thuế suất thuế GTGT 0%; Bảng kê phân bổ số thuế GTGT của hàng hóa dịch vụ mua vào được khấu trừ trong kỳ, khấu trừ năm.

Về khai, nộp thuế thu nhập cá nhân (TNCN), trường hợp tổ chức trả thu nhập không cấp chứng từ khấu trừ thuế cho cá nhân do tổ chức trả thu nhập đã chấm dứt hoạt động thì cơ quan thuế căn cứ cơ sở dữ liệu của ngành thuế để xem xét xử lý hồ sơ quyết toán thuế cho cá nhân mà không bắt buộc phải có chứng từ khấu trừ thuế.

Cũng về thuế TNCN, thông tư sửa đổi, bổ sung quy định: “Đối với cá nhân là công dân của quốc gia, vùng lãnh thổ đã ký kết hiệp định với Việt Nam về tránh đánh thuế hai lần và ngăn ngừa việc trốn lậu thuế thu nhập thì nghĩa vụ thuế thu nhập cá nhân được tính từ tháng đến Việt Nam đến tháng kết thúc và rời Việt Nam không phải thực hiện các thủ tục xác nhận lãnh sự để được thực hiện không thu thuế trùng hai lần theo hiệp định tránh đánh thuế trùng giữa hai quốc gia”.

Về thuế giá trị gia tăng: Quy định mới bổ sung hướng dẫn về việc cơ quan hải quan không thu thuế GTGT ở khâu nhập khẩu trong trường hợp nhập khẩu hàng hóa đã xuất khẩu nhưng bị phía nước ngoài trả lại, cụ thể bổ sung thêm điểm g, khoản 7, Điều 5 về các trường hợp không phải kê khai, tính nộp thuế GTGT. Việc đăng ký tự nguyện áp dụng phương pháp khấu trừ thuế GTGT được quy định cụ thể đối với các DN, hợp tác xã mới thành lập có dự án đầu tư và bỏ mức khống chế 1 tỉ đồng về tài sản của DN, hợp tác xã mới thành lập để đăng ký tự nguyện áp dụng phương pháp khấu trừ thuế.

Bên cạnh đó, quy định hướng dẫn: “Bên mua không cần phải đăng ký hoặc thông báo với cơ quan thuế tài khoản tiền vay tại các tổ chức tín dụng dùng để thanh toán cho nhà cung cấp”. Và, bỏ điều kiện hóa đơn bán hàng hóa, cung ứng dịch vụ trong điều kiện hồ sơ, thủ tục hoàn thuế GTGT đối với hàng hóa, dịch vụ xuất khẩu.

Được tính chi phí thay vì phải xuất hóa đơn 

Về hóa đơn bán hàng hóa, cung ứng dịch vụ: Thông tư mới quy định bổ sung hướng dẫn về thay thế liên 1 hóa đơn bằng bảng kê đối với một số ngành, lĩnh vực, như viễn thông, hóa đơn tiền điện, nước, hóa đơn thu phí của các ngân hàng, các loại tem, vé, thẻ; bổ sung hướng dẫn về lập hóa đơn đối với tiêu thức “đơn vị tính”: Trong trường hợp tổ chức kinh doanh sử dụng phần mềm kế toán theo hệ thống phần mềm kế toán của công ty mẹ là tập đoàn đa quốc gia thì được sử dụng bằng tiếng Anh; bỏ hướng dẫn doanh nghiệp mới thành lập phải báo cáo tình hình sử dụng hóa đơn theo tháng.

Về thuế thu nhập doanh nghiệp, thông tư có hướng dẫn rõ đối với hàng hóa, dịch vụ tiêu dùng nội bộ để tiếp tục quá trình sản xuất, kinh doanh của doanh nghiệp không phải tính vào doanh thu tính thuế thu nhập doanh nghiệp. Bên cạnh đó, bổ sung hướng dẫn tính vào chi phí được trừ khi xác định thu nhập chịu thuế đối với trường hợp mua hàng hóa dịch vụ có hóa đơn in trực tiếp từ máy tính tiền theo quy định của pháp luật về hóa đơn.Thông tư cũng quy định sửa đổi, bổ sung hướng dẫn về ưu đãi thuế TNDN đối với dự án có quy mô lớn, theo đó sửa đổi tiêu chí về dự án quy mô lớn phù hợp với quy định của Luật Thuế TNDN và Nghị định số 218/2013/NĐ-CP.

Theo laodong.com.vn